Saham Perbankan Diskon Besar di Tengah Tekanan MSCI, Waktunya Beli?


IDXChannel - Saham perbankan Indonesia mengalami tekanan jual tajam setelah Morgan Stanley Capital International (MSCI) membuka konsultasi terkait rencana reklasifikasi pasar saham Indonesia dari Emerging Market menjadi Standalone Market. Langkah tersebut memicu kekhawatiran terhadap arus dana asing, meskipun fundamental perbankan dinilai masih relatif terjaga.
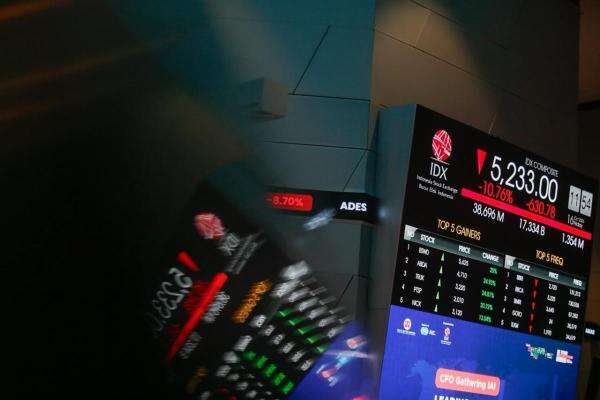
Pada perdagangan Jumat (16/10/2026), Indeks Harga Saham Gabungan (IHSG) sempat mengalami penghentian perdagangan sementara (trading halt) pada pembukaan pasar dan ditutup melemah 11,6 persen ke level 5.185, terendah dalam enam tahun terakhir dan sekitar 40 persen di bawah rekor tertinggi pada Januari 2026 di level 9.174. IHSG pun kembali turun 3,9 persen ke 4.984,5 pada hari ini.
Saham-saham bank berkapitalisasi besar memimpin pelemahan. Saham PT Bank Central Asia Tbk (BBCA), PT Bank Rakyat Indonesia (Persero) Tbk (BBRI), dan PT Bank Mandiri (Persero) Tbk (BMRI) menyentuh batas penurunan harian sebesar 15 persen. Sementara itu, saham PT Bank Negara Indonesia (Persero) Tbk (BBNI) turun 13 persen.
"Tekanan terhadap saham perbankan lebih disebabkan oleh arus dana investor dan risiko perubahan klasifikasi indeks, bukan penurunan fundamental bisnis perbankan. Namun, tekanan tersebut diperkirakan masih berlanjut hingga semester I-2027 seiring panjangnya proses pengambilan keputusan MSCI," kata Analis BRI Danareksa Sekuritas, Victor Stefano dan Nataniella Eva Kezia dalam catatan risetnya, Senin (19/10/2026).
MSCI membuka periode konsultasi hingga 30 April 2027, dengan keputusan akhir dijadwalkan pada 30 Juni 2027. Apabila Indonesia benar-benar diturunkan menjadi pasar mandiri atau Standalone Market, dana investasi yang menggunakan indeks pasar berkembang sebagai acuan berpotensi melepas kepemilikan saham Indonesia.
Victor dan Nataniella menilai, dari sisi valuasi, penurunan harga saham perbankan dalam siklus ini bahkan lebih dalam dibandingkan dengan periode pandemi Covid-19. Penurunan rasio harga terhadap nilai buku atau price to book value (PBV) dari puncak ke titik terendah mencapai 61 persen untuk BBCA, 62 persen untuk BBRI, dan 58 persen untuk BMRI. Pada periode Covid-19, penurunannya masing-masing sebesar 37 persen, 59 persen, dan 54 persen.
Berdasarkan proyeksi tahun buku 2026, BBCA diperdagangkan pada PBV 2,1 kali, BBRI sebesar 1,2 kali, BMRI sebesar 1 kali, dan BBNI sebesar 0,6 kali. Valuasi tersebut mendekati atau bahkan lebih rendah dibandingkan dengan titik terendah pada masa pandemi.
Sementara itu, fundamental perbankan dinilai masih relatif terjaga. Saham bank-bank tersebut diperdagangkan pada rasio harga terhadap laba atau price to earnings ratio (PER) proyeksi 2026 sebesar 5,3-10,5 kali, dengan tingkat pengembalian ekuitas atau return on equity (ROE) sebesar 11,8-20,8 persen. Imbal hasil dividen atau dividend yield diperkirakan mencapai 6,8-13,1 persen.
Meski valuasi semakin murah, kepemilikan asing yang masih cukup besar dinilai masih menjadi salah satu risiko. Porsi kepemilikan asing tercatat sebesar 69 persen pada BBCA, 55 persen pada BBRI, 55 persen pada BMRI, dan 53 persen pada BBNI. Angka tersebut menunjukkan masih adanya ruang bagi investor asing untuk mengurangi kepemilikan apabila perubahan klasifikasi pasar benar-benar terjadi.
Di tengah tekanan tersebut, BRI Danareksa Sekurtias mempertahankan rekomendasi Overweight untuk sektor perbankan, tetapi memilih PT Bank BTPN Syariah Tbk (BTPS) sebagai saham unggulan atau top pick. BTPS dinilai lebih defensif dalam menghadapi ketidakpastian arus dana asing karena porsi kepemilikan asingnya hanya 15 persen, jauh lebih rendah dibandingkan dengan bank-bank besar.
BTPS diperdagangkan pada PER proyeksi 2026 sebesar 5 kali dan PBV 0,6 kali, dengan ROE 13,2 persen serta dividend yield 12 persen. Selain itu, rasio leverage sebesar 2,3 kali merupakan yang terendah dalam cakupan riset tersebut, dibandingkan dengan 5,8-14,6 kali pada bank-bank lain. Kondisi ini dinilai dapat membatasi dampak kenaikan biaya kredit terhadap profitabilitas perseroan.
Faktor lain yang mendukung BTPS adalah persetujuan pembelian kembali saham atau buyback senilai Rp1 triliun. Nilai tersebut dinilai cukup signifikan apabila seluruhnya direalisasikan. Meski demikian, risiko tetap perlu dicermati, terutama jika terjadi penurunan kualitas aset yang signifikan, serta kenaikan suku bunga acuan dan inflasi yang lebih tinggi dari perkiraan.
(Rahmat Fiansyah)