Bukan Pasar Saham, Arus Dana Asing di Obligasi Lebih Pengaruhi Rupiah


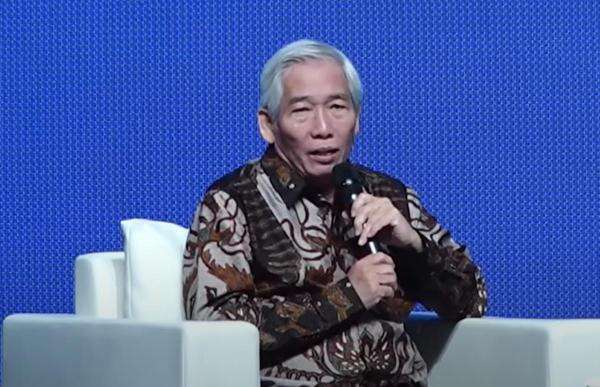
IDXChannnel - Lead Economist Bank Danamon Irman Faiz menilai pergerakan nilai tukar rupiah masih terjaga di tengah meningkatnya ketidakpastian global.
Kondisi tersebut tercermin dari volatilitas rupiah yang cenderung menurun ke level 4 persen pada akhir Oktober 2026, meskipun premi risiko Indonesia mengalami peningkatan.
Di mana Credit Default Swap (CDS) tenor lima tahun meningkat menjadi 105 basis poin pada akhir Oktober 2026.
"Kenaikan premi risiko ini belum diikuti peningkatan volatilitas rupiah secara signifikan," kata Faiz dalam pelatihan wartawan Bank Indonesia Semester II-2026 di Sabang, Aceh, Kamis (5/11/2026).
Menurutnya, pergerakan rupiah lebih sensitif terhadap arus modal asing yang keluar dari pasar obligasi dibandingkan pasar saham. Setiap arus keluar dana asing sebesar USD100 juta dari pasar saham diperkirakan menyebabkan rupiah melemah sekitar Rp11-Rp12 per USD.
"Mungkin sensitivitas rupiah terhadap arus modal asing yang keluar dari pasar saham, itu per USD100 juta hanya menyebabkan Rp11-Rp12 depresiasi dari level sebelumnya. Sedangkan kalau dia keluar dari bonds, dia lebih besar," tutur Faiz.
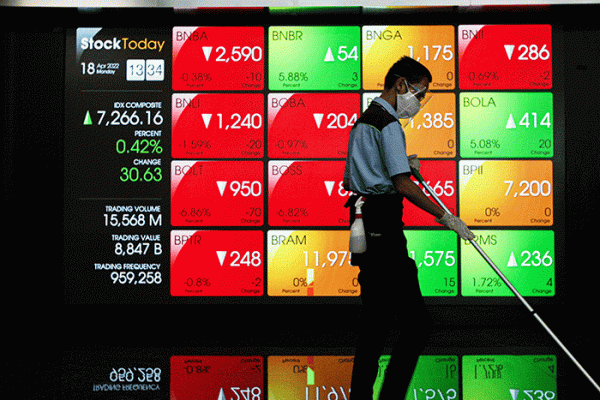
Dia menambahkan, dampak langsung dinamika pasar saham, termasuk perubahan kebijakan indeks MSCI, terhadap kinerja korporasi diperkirakan relatif minimal. Pasalnya, kontribusi pasar saham terhadap penghimpunan dana baru (new fund raising) masih lebih kecil dibandingkan pasar obligasi.
Di sisi lain, Bank Indonesia (BI) terus memperkuat berbagai kebijakan untuk menjaga stabilitas rupiah di tengah tekanan eksternal. Salah satunya melalui implementasi insentif lindung nilai yang meningkatkan daya tarik obligasi jangka pendek dengan tenor satu hingga dua tahun bagi investor asing.
Kebijakan tersebut dapat mendorong peningkatan proporsi kepemilikan asing pada obligasi berjangka pendek. Secara umum, kepemilikan investor asing mengalami peningkatan pada obligasi dengan tenor di bawah lima tahun.
Selain itu, penurunan imbal hasil dan penerbitan Sekuritas Rupiah Bank Indonesia (SRBI) pada September 2026 turut memberikan tambahan likuiditas bagi pasar domestik. Kondisi ini berlangsung di tengah peningkatan pembelian Surat Berharga Negara (SBN) di pasar sekunder.
"Kenaikan imbal hasil obligasi Indonesia cenderung tertahan pada tenor pendek seiring masuknya arus modal asing. Sementara itu, kenaikan imbal hasil dan pelebaran selisih (spread) imbal hasil obligasi Indonesia terhadap Amerika Serikat masih sejalan dengan tren yang terjadi di negara-negara lain," katanya.
(DESI ANGRIANI)