Fitch Ratings Ungkap Efek MSCI Terhadap Profil Kredit Pemerintah hingga Perbankan


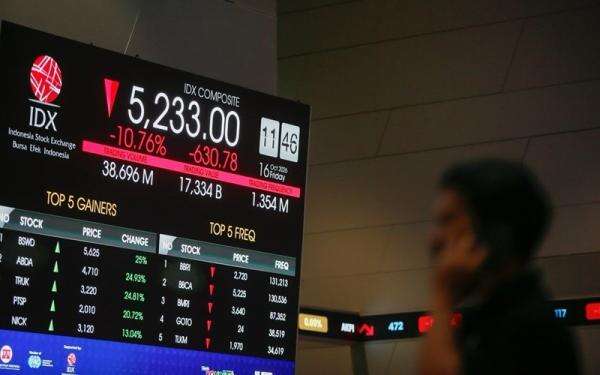
IDXChannel - Fitch Ratings menilai tinjauan penyedia indeks global Morgan Stanley Capital International (MSCI) terhadap pasar saham Indonesia menambah risiko profil kredit negara, di tengah meningkatnya tekanan terhadap pasar saham dan nilai tukar rupiah.
Meski potensi reklasifikasi pasar saham Indonesia tersebut diperkirakan tidak secara langsung menimbulkan dampak material terhadap peringkat kredit pemerintah.
Dalam laporan bertajuk Confidence, Funding Conditions Key to Indonesia Credit Impact from MSCI Review yang dirilis pada 21 Oktober 2026, Fitch menyebut dampak tinjauan MSCI terhadap kredit Indonesia akan sangat bergantung pada kondisi pendanaan eksternal dan domestik, terutama apabila penurunan kepercayaan investor memicu arus keluar modal secara berkelanjutan.
Fitch menilai tekanan pasar yang berkepanjangan dapat memperketat kondisi keuangan, meningkatkan biaya pendanaan domestik, serta memengaruhi profil kredit pemerintah, perbankan, dan korporasi.
Meski demikian, pasar keuangan Indonesia mulai menunjukkan tanda stabilisasi pada 20 Oktober 2026, ketika pasar saham kembali menguat dan rupiah mengalami penguatan terbatas.
Fitch mengingatkan risiko tersebut perlu dicermati dalam konteks perubahan prospek atau outlook peringkat utang negara Indonesia pada level BBB menjadi Negatif pada 4 Maret 2026. Perubahan outlook itu mencerminkan meningkatnya risiko terhadap sentimen investor dan penyangga eksternal akibat ketidakpastian kebijakan.
Bank Indonesia (BI) kemudian menaikkan suku bunga kebijakan sebesar 100 basis poin dan melakukan intervensi di pasar valuta asing untuk meredakan tekanan terhadap rupiah. Menurut Fitch, intervensi yang berlangsung secara berkelanjutan berpotensi mengikis cadangan devisa, sementara tekanan eksternal tambahan dapat meningkatkan biaya pendanaan di dalam negeri.
Dari sisi ketahanan eksternal, Indonesia memiliki cadangan devisa bruto sebesar USD146 miliar pada akhir September 2026. Fitch menilai jumlah tersebut, bersama instrumen kebijakan untuk menarik modal asing, memberikan bantalan dalam menghadapi tekanan jangka pendek.
Namun, Fitch menyoroti peningkatan kewajiban jangka pendek BI. Posisi devisa neto jangka pendek BI meningkat dua kali lipat dalam setahun menjadi USD32 miliar pada akhir Agustus 2026.
Fitch memperingatkan penurunan cadangan devisa yang tajam dan berkelanjutan, baik akibat melemahnya kepercayaan investor maupun meningkatnya kekhawatiran terhadap standar tata kelola, dapat menambah tekanan terhadap profil kredit pemerintah Indonesia.
Di sektor perbankan, Fitch menilai bank-bank yang diperingkatnya relatif memiliki ketergantungan rendah terhadap pendanaan dari pasar saham. Kondisi ini didukung rasio permodalan yang secara umum tinggi dan terbatasnya jumlah bank yang baru-baru ini menghimpun modal melalui penerbitan saham.
Tekanan kredit dapat meningkat apabila arus keluar modal berkepanjangan menyebabkan kondisi moneter dan likuiditas semakin ketat. Situasi tersebut berpotensi meningkatkan risiko pembiayaan kembali bagi debitur serta memperburuk kualitas aset dan profitabilitas perbankan.
Sementara itu, perusahaan dengan likuiditas terbatas, tata kelola yang lebih lemah, atau profil kredit mandiri yang kurang kuat dinilai lebih rentan terhadap gejolak pasar. Koreksi harga saham yang berkelanjutan juga dapat menurunkan rasio pinjaman terhadap nilai agunan pada kredit yang dijamin dengan saham, sehingga memicu permintaan tambahan agunan dari kreditur.
Fitch juga menyoroti potensi dampak kenaikan biaya pendanaan terhadap sektor energi dan utilitas. Biaya pembiayaan yang lebih tinggi dapat menunda proyek energi terbarukan yang membutuhkan investasi awal besar, terutama proyek dengan tingkat keekonomian terbatas.
Dengan demikian, Fitch menilai potensi reklasifikasi MSCI bukan satu-satunya faktor penentu risiko kredit Indonesia. Keberlanjutan arus modal, kecukupan cadangan devisa, kondisi pendanaan, dan respons kebijakan akan menentukan sejauh mana tekanan pasar saham merambat ke profil kredit negara dan sektor usaha.
(Febrina Ratna Iskana)