Usai Tahan Bunga, BI Andalkan Hedging dan Likuiditas Jaga Rupiah


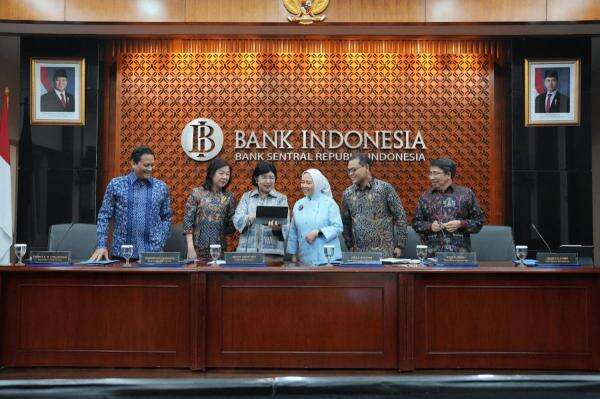
IDXChannel - Keputusan Bank Indonesia (BI) mempertahankan suku bunga acuan di level 5,75 persen memberi sinyal bahwa stabilisasi rupiah ke depan tidak semata-mata mengandalkan suku bunga.
BI kini memperkuat insentif lindung nilai atau hedging sekaligus melonggarkan likuiditas untuk menjaga stabilitas nilai tukar tanpa menambah tekanan terhadap pertumbuhan kredit.
Economist and Fixed Income Analyst Mirae Asset Sekuritas Jessica Tasijawa menilai langkah tersebut membuat ambang bagi BI untuk kembali menaikkan suku bunga menjadi lebih tinggi.
BI diperkirakan terlebih dahulu menguji efektivitas berbagai instrumen non-suku bunga sebelum mengambil langkah pengetatan berikutnya.
“Latar belakangnya relatif terkendali meskipun Brent menembus USD100 per barel,” tulis Jessica dalam riset 23 September 2026.
Menurut dia, sejumlah indikator masih memberikan ruang bagi BI untuk mempertahankan BI-Rate.
Rupiah berada di sekitar Rp17.800 per USD, sementara cadangan devisa meningkat menjadi USD146,5 miliar pada Agustus 2026 dari USD145,3 miliar pada Juli 2026, setara dengan 5,4 bulan impor.
Di pasar keuangan, arus dana asing juga mulai bergeser dari Sekuritas Rupiah Bank Indonesia (SRBI) menuju Surat Berharga Negara (SBN) dengan tenor lebih panjang.
BI mencatat arus masuk ke SBN mencapai Rp40,8 triliun sepanjang tahun berjalan, dengan kepemilikan asing sekitar 13 persen. Sementara arus masuk ke SRBI mencapai sekitar Rp171 triliun.
Pada saat yang sama, imbal hasil SRBI terus menurun. Selisih imbal hasil SRBI tenor 12 bulan dengan BI-Rate kini menyempit menjadi sekitar 118 basis poin, dari sekitar 209 basis poin ketika BI terakhir menaikkan suku bunga.
Kondisi tersebut membuat stabilitas nilai tukar masih dapat menjadi jangkar kebijakan BI tanpa harus segera menaikkan suku bunga.
Hedging jadi instrumen utama
Salah satu sinyal paling jelas dari arah kebijakan BI terlihat dari penguatan insentif lindung nilai valuta asing.
BI menaikkan pengurangan premi swap valas dari 12,5 persen untuk seluruh tenor menjadi 15 persen untuk tenor tiga bulan, 20 persen untuk enam bulan, dan 25 persen untuk 12 bulan.
Pengurangan premi Domestic Non-Deliverable Forward (DNDF) juga dinaikkan dari 15 persen menjadi 25 persen untuk tenor enam bulan dan 30 persen untuk tenor 12 bulan.
Insentif tersebut berlaku untuk transaksi yang memenuhi kriteria, termasuk arus masuk portofolio, pendanaan eksternal perbankan, dan investasi asing langsung alias foreign direct investment (FDI).
Jessica menilai struktur tersebut dapat mendorong investor menggunakan hedging dengan tenor lebih panjang sekaligus menekan biaya risiko nilai tukar tanpa perlu menaikkan BI-Rate.
Dengan kata lain, BI kini memiliki ruang untuk menjaga rupiah melalui instrumen valas sebelum menggunakan suku bunga sebagai respons terhadap tekanan nilai tukar.
Likuiditas diarahkan ke kredit
Di sisi lain, BI semakin mengandalkan kebijakan likuiditas untuk menopang pertumbuhan ekonomi.
Sejak Agustus 2026, BI mengurangi frekuensi lelang SRBI menjadi satu kali setiap dua pekan. Kebijakan ini membantu menurunkan outstanding SRBI dari Rp1.096 triliun menjadi Rp1.037 triliun.
BI juga merevisi Kebijakan Insentif Likuiditas Makroprudensial (KLM) dengan memberikan tambahan insentif likuiditas kepada bank ketika kepemilikan obligasi yang memenuhi kriteria masih berada di bawah 19 persen dari total pendanaan.
Menurut Mirae Asset, kombinasi kebijakan tersebut dapat menurunkan opportunity cost intermediasi perbankan dan mengarahkan likuiditas lebih besar ke kredit.
Pertumbuhan kredit pun meningkat menjadi 13,65 persen secara tahunan pada Agustus 2026 dari 13,58 persen pada Juli 2026.
Angka tersebut telah melampaui kisaran proyeksi pertumbuhan kredit BI sepanjang tahun sebesar 8-12 persen.
Kapan BI bisa kerek suku bunga lagi?
Mirae Asset mempertahankan pandangan bahwa BI-Rate berpotensi bertahan di 5,75 persen dalam jangka pendek.
Fokus BI kini adalah menguji apakah penguatan insentif hedging dan kebijakan likuiditas cukup efektif menjaga stabilitas rupiah.
Namun, peluang kenaikan 25 basis poin belum sepenuhnya tertutup. Jessica menyebut tekanan yang lebih persisten terhadap rupiah dapat kembali membuka ruang bagi pengetatan.
Hal tersebut terutama jika rupiah melemah melewati Rp18.000 per USD, arus keluar asing terus meningkat, kebutuhan intervensi BI membesar, atau tekanan harga pangan dan energi mulai menular lebih luas ke inflasi.
Sebaliknya, pergerakan rupiah dalam satu hari dinilai belum cukup untuk menjadi alasan bagi BI mengubah arah kebijakan suku bunganya. (Aldo Fernando)