Saham TINS Hadapi Perlambatan Momentum Laba, Dividen Bisa Jadi Penopang?


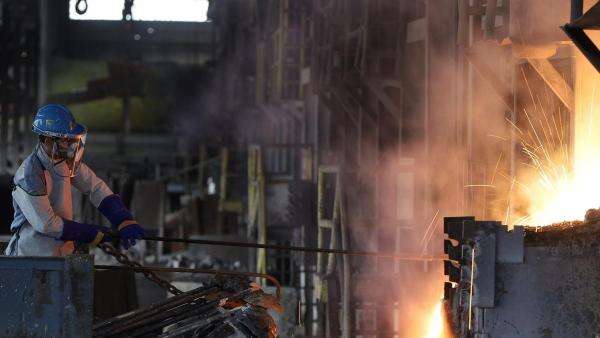
IDXChannel – Momentum pertumbuhan laba PT Timah Tbk (TINS) diperkirakan melambat pada kuartal IV-2026 seiring pelemahan harga timah global.
Meski demikian, perbaikan arus kas bebas (free cash flow/FCF) berpotensi membuka ruang peningkatan pembagian dividen, sehingga menjadi salah satu penopang prospek saham perseroan.
Analis Indo Premier Sekuritas, Ryan Winipta, memperkirakan laba bersih TINS pada kuartal IV-2026 mencapai sekitar Rp1,1 triliun. Angka tersebut diproyeksikan turun 13 persen dibandingkan kuartal sebelumnya (quarter-on-quarter/ QoQ).
Dalam riset yang terbit pada 18 November 2026, Ryan menjelaskan bahwa harga rata-rata timah di London Metal Exchange (LME) telah turun 15 persen secara quarter-to-date (QTD).
Pelemahan tersebut dipengaruhi penguatan indeks dolar AS (DXY) sebesar 1 persen secara kuartalan serta sentimen negatif dari aksi jual saham-saham yang berkaitan dengan kecerdasan buatan (AI) di Amerika Serikat (AS) setelah pemilu sela.
Di sisi lain, peningkatan volume penjualan TINS pada kuartal IV-2026 diperkirakan masih terbatas berdasarkan hasil pemeriksaan kondisi pasar (channel check) yang dilakukan Indo Premier.
Dengan asumsi laju penjualan dan harga timah saat ini berlanjut, Indo Premier memperkirakan laba bersih TINS sepanjang 2026 mencapai Rp5,1 triliun. Proyeksi tersebut setara dengan sekitar 105 persen dari konsensus analis.
Meski demikian, potensi realisasi laba di atas konsensus belum tentu menjadi katalis kuat bagi pergerakan saham TINS.
"Meski realisasi kinerja sepanjang 2026 berpotensi melampaui perkiraan konsensus, kami menilai pergerakan harga saham kemungkinan akan terbatas. Pasalnya, ekspektasi pasar sebenarnya sudah lebih tinggi dibandingkan angka konsensus, berdasarkan masukan dari investor," tulis Ryan Winipta dalam risetnya.
Tekanan terhadap harga timah global juga belum sepenuhnya mereda. Harga timah LME telah terkoreksi 23 persen dari level puncaknya di USD57.000 per ton.
Selain penguatan dolar AS, koreksi tersebut dipicu kekhawatiran terhadap permintaan dari sektor AI, potensi peningkatan pasokan dari Myanmar, serta kenaikan volume ekspor timah Indonesia sebesar 57 persen secara kuartalan pada kuartal III-2026.
Tekanan pasokan berpotensi bertambah setelah aktivitas peleburan di Yunnan dan Jiangxi, China, mulai kembali meningkat.
Sebelumnya, Yunnan Tin, perusahaan yang menyumbang sekitar 25 persen pasokan timah global, menjalani pemeliharaan sementara selama 45 hari sejak September hingga pertengahan Oktober 2026.
Saat ini, tingkat operasional fasilitas peleburan di Yunnan dan Jiangxi telah mencapai sekitar 60 persen.
Kembalinya aktivitas produksi menuju kapasitas penuh berpotensi menambah pasokan dan menekan harga timah di pasar global.
Dalam jangka menengah, Indo Premier juga memperkirakan tekanan pasokan dari Republik Demokratik Kongo (DRC) masih berlanjut. Hal ini seiring dimulainya proyek Kalayi dan peningkatan produksi dari Alphamin Resources.
Di tengah perlambatan momentum laba, Indo Premier tetap mempertahankan rekomendasi beli (buy) untuk saham TINS dengan target harga Rp5.000 per saham. Target tersebut mencerminkan valuasi 7,4 kali proyeksi rasio harga terhadap laba (price-to-earnings/P/E) 2026.
Ryan menilai perbaikan arus kas bebas TINS dapat membuka ruang bagi peningkatan rasio pembagian dividen (dividend payout ratio/DPR).
Indo Premier memperkirakan imbal hasil dividen (dividend yield) TINS berpotensi meningkat sekitar 2 poin persentase untuk setiap kenaikan 10 poin persentase DPR. Sebagai pembanding, DPR TINS pada 2025 tercatat sebesar 50 persen.
“Dividen TINS masih menarik dengan potensi dividend yield sekitar 12 persen,” tulis Ryan.
Risiko terhadap rekomendasi tersebut mencakup pemulihan pasokan timah yang lebih cepat dari perkiraan, penurunan volume produksi akibat kondisi cuaca, serta kenaikan biaya tunai produksi (cash cost) yang lebih tinggi dari estimasi. (Aldo Fernando)
Disclaimer: Keputusan pembelian/penjualan saham sepenuhnya ada di tangan investor.